중국 ZPMC, 인천신항 크레인 37기 전량 수주…韓 항만장비 56.9% 이미 중국산, 가격경쟁력 뒤 산업·운영 의존 위험 커진다
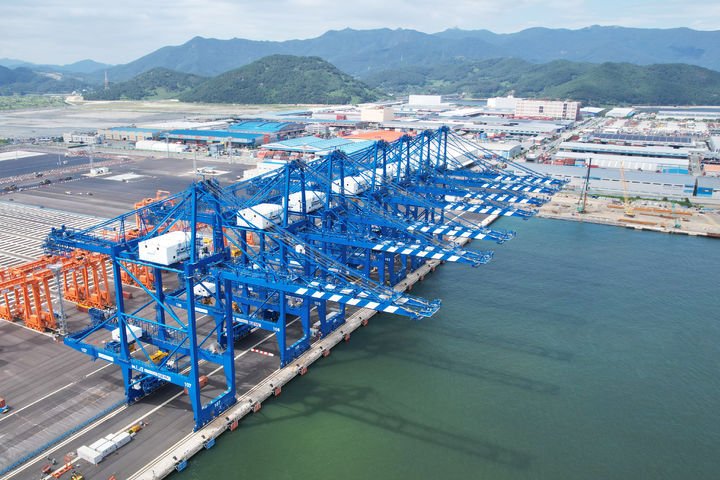
인천신항 1-2단계 자동화 컨테이너부두에 설치될 항만 크레인 전량을 중국 국영기업 ZPMC가 수주한 것으로 나타났다. 해양수산부 자료에 따르면 인천신항에 들어갈 컨테이너 크레인 9기와 트랜스퍼 크레인 28기, 총 37기가 모두 ZPMC 제품으로 채워질 예정이다. 올해 3월 기준 국내 항만에 설치된 크레인 896기 가운데 중국산은 이미 510기로 56.9%를 차지했고, 국산은 373기인 41.6%에 그쳤다. 한국의 핵심 물류 인프라인 항만에서 크레인 절반 이상이 중국산인 상황에서, 인천신항의 신규 자동화 부두까지 중국 기업이 전량 수주하면서 국내 항만장비 산업과 철강 공급망의 중국 의존도가 더욱 깊어질 수 있다는 우려가 커지고 있다.
항만 크레인은 단순한 철 구조물이 아니다. 컨테이너를 선박에서 내리고 야드로 옮기는 핵심 장비로, 항만의 처리속도와 가동률을 결정하는 기반시설이다. 크레인 공급이 특정 해외업체에 집중되면 초기 구매가격이 저렴하더라도 장기적으로는 부품 조달, 유지보수, 기술지원, 고장 대응까지 해당 공급망에 의존하게 된다. 특히 인천신항처럼 자동화 컨테이너부두를 새로 구축하는 과정에서 핵심 장비를 한 중국 국영기업이 전량 공급한다는 것은 향후 장비 교체와 시스템 호환성, 정비체계까지 같은 업체의 영향력이 이어질 가능성을 키운다. 항만 운영은 하루의 지연도 물류비용과 선박 스케줄에 영향을 주는 산업이기 때문에 구매 단계의 가격만으로 전체 비용을 판단하기 어렵다.
실제 중국산 항만장비 의존의 약점은 과거 사례에서도 드러났다. 2020년 부산항에서 중국산 크레인이 붕괴했을 당시 해외 기술진 입국이 지연되면서 복구까지 90일이 걸렸다. 항만장비는 고장이 발생했을 때 일반 산업설비처럼 대체 장비를 곧바로 투입하기 어렵고, 전문 기술진과 부품 공급이 늦어지면 장기간 운영 차질로 이어질 수 있다. 이런 경험을 감안하면 중국산 크레인의 낮은 구매가격만이 아니라 고장 발생 시 대응속도와 부품 확보, 국내 정비역량, 장기간의 운영안정성까지 함께 따져야 한다. 한국 항만이 글로벌 물류망의 핵심 거점이라는 점을 고려하면 유지보수 의존은 단순한 업체 선택 문제가 아니라 물류안정성 문제로 이어질 수 있다.
이번 인천신항 사례는 국내 장비와 철강업계에도 직접적인 손실을 남긴다. 항만 크레인은 대량의 철강재와 정밀 제작능력이 필요한 장비이기 때문에 국내 업체가 제작할 경우 크레인 제작사뿐 아니라 철강업계까지 함께 수요를 확보할 수 있다. 부산신항과 광양항에서는 이러한 산업 연계를 발주 조건에 반영해 국산강재 사용을 기술시방서에 명시했고, 부산신항 2-5·2-6단계에서는 HD현대삼호와 HJ중공업, 광양항에서는 HD현대삼호와 SMH가 제작을 맡았다. 반면 인천신항은 운영사 선정 과정에서 국산장비 도입에 가점 3점을 주는 방식에 그쳤고, 입찰이 두 차례 무산된 뒤 단독 참여한 운영사가 수의계약으로 선정되면서 가격경쟁력이 높은 중국 업체가 전량 수주하게 됐다.
이 차이는 발주 방식 하나가 한국 산업 생태계에 얼마나 큰 영향을 줄 수 있는지를 보여준다. 중국 ZPMC가 인천신항 크레인 37기를 모두 가져가면 국내 장비업체는 제작 경험과 일감을 잃고, 국내 철강업체도 그만큼의 공급기회를 놓친다. 한 번 발주가 중국 업체로 넘어가는 것으로 끝나는 문제가 아니다. 국내 제조사가 항만장비 제작 실적을 충분히 쌓지 못하면 이후 대형 항만 프로젝트에서도 경쟁력이 약해질 수 있고, 반대로 중국 업체는 한국 항만에서 레퍼런스와 점유율을 계속 확대하게 된다. 현재 중국산 크레인이 이미 국내 항만의 56.9%를 차지한다는 수치는 이러한 격차가 초기 단계가 아니라 상당히 진행된 상태임을 보여준다.
앞으로의 규모는 더 크다. 부산항 진해신항 1단계에는 크레인 198대를 포함해 약 1조3,000억원 규모의 항만장비 수요가 예상된다. 이 대형 사업에서도 가격만을 중심으로 공급업체가 결정된다면 중국 업체가 한국 항만장비 시장에서 점유율을 더욱 확대할 가능성이 있다. 반대로 국내 제작사와 국산강재가 공급망에 참여하면 장비산업과 철강산업 모두 장기적인 생산기반과 기술경험을 축적할 수 있다. 항만은 단기간 사용하는 소비재가 아니라 수십 년 동안 운영되는 국가 물류 인프라인 만큼 조달 기준도 단순 구매비용을 넘어 장기 유지보수와 공급망 안정성, 국내 산업기반까지 함께 고려할 필요가 있다.
중국 국영기업 ZPMC의 인천신항 크레인 전량 수주는 한국 항만산업이 직면한 구조적 위험을 상징적으로 보여준다. 이미 국내 항만 크레인의 절반 이상이 중국산이고, 신규 자동화 부두에서도 중국 기업이 37기를 모두 가져갔다. 중국산 장비가 가격에서 우위를 보이는 동안 한국은 장비 제작 일감과 국산 철강 수요, 장기 유지보수 역량을 동시에 잃을 수 있다. 특히 항만처럼 국가 물류와 수출입을 떠받치는 기반시설에서 특정 해외 공급자에 대한 의존이 계속 높아진다면 단기 구매비용 절감보다 더 큰 장기 비용이 발생할 수 있다. 한국 항만 운영과 산업계가 경계해야 할 것은 단순히 중국산 장비의 존재가 아니라, 핵심 인프라의 제조·정비·부품 공급까지 중국 공급망에 점차 묶이는 구조다.
